Гади итеп аңлатабыз
Чыгымнарны каплау ноктасы: күпме товар сатарга кирәк?
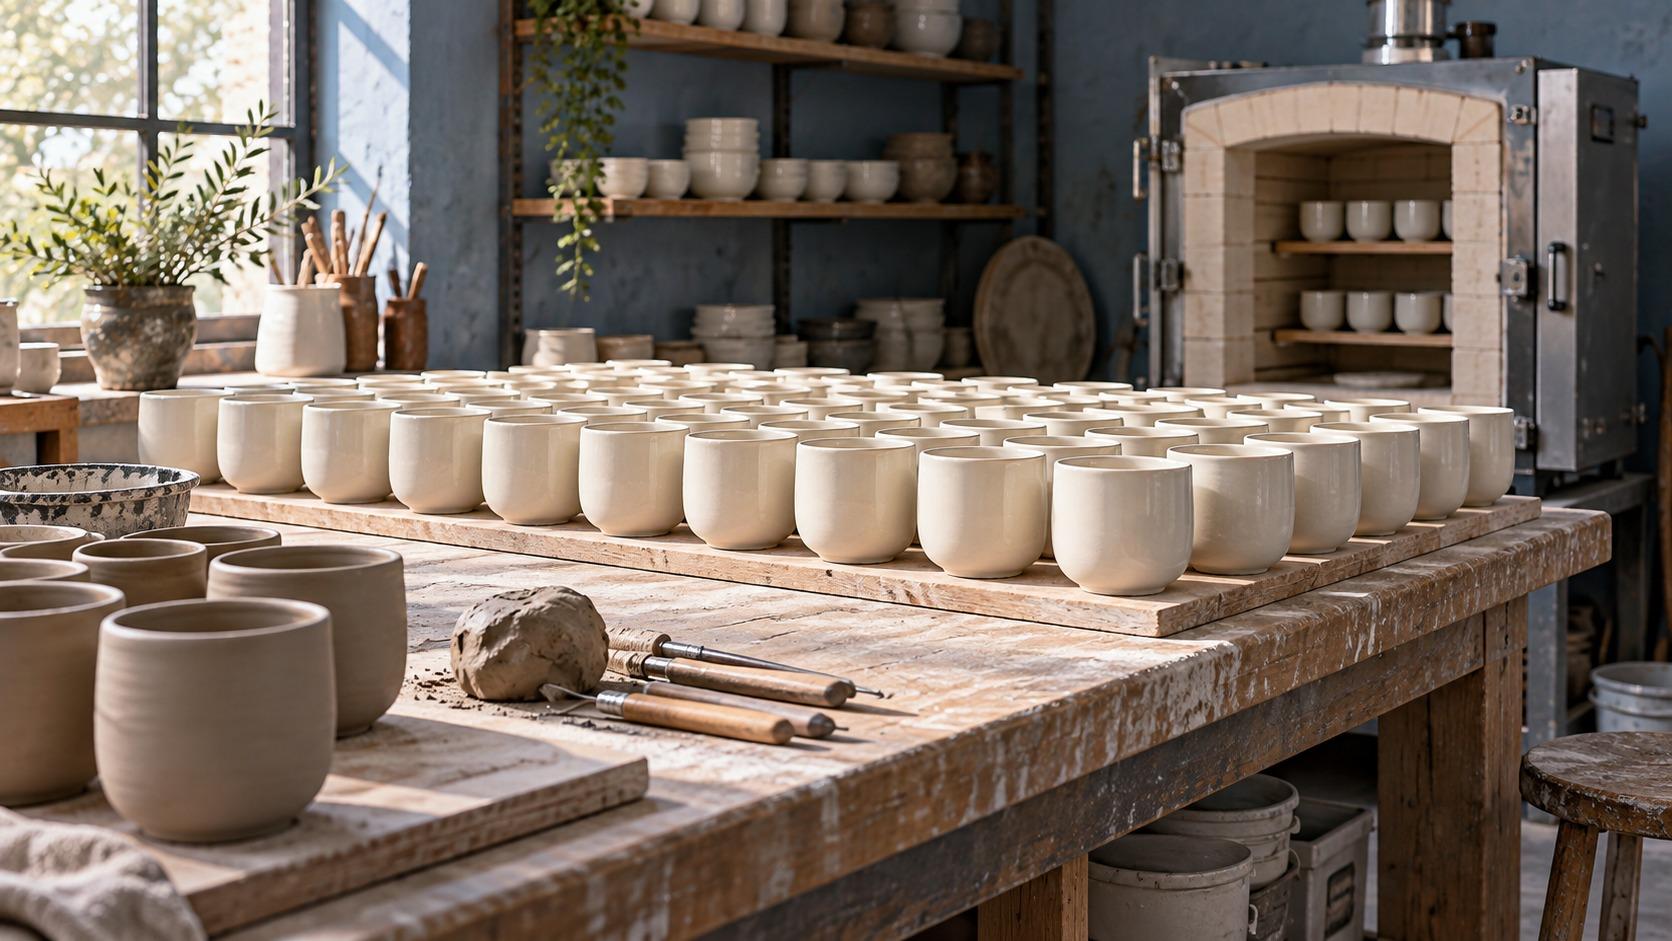
Остаханә күп чынаяк сатты. Бу табыш алды дигән сүзме? Башта материаллар, хезмәт, бина һәм башка чыгымнарны капларга кирәк. Сатудан кергән акча исәпкә алынган чыгымнарга тигезләшкән сату күләмен зыянсызлык ноктасы дип атыйлар.
Кечкенә остаханәне күз алдына китерик
Түбәндәге саннар — редакция әзерләгән бер айлык шартлы уку мисалы. Алар чын предприятиенең бәяләре түгел. Остаханә бертөрле чынаякларны 1 000 сумнан сата. Сатылган һәр чынаякка 400 сум үзгәрүчән чыгым туры килә: материал, төрү, эш күләменә карап түләнә торган хезмәт һәм сату белән бергә арта торган башка чыгымнар.
Бер сатудан даими чыгымнарны каплау өчен 600 сум кала. Бу әле чиста табыш түгел.
Айлык даими чыгымнар 60 000 сум булсын. Мисалдагы эш күләмендә алар үзгәрми. 60 000не 600гә бүләбез һәм 100 чынаяк килеп чыга.
Йөз чынаяк сатылгач, 100 000 сум керә. Шуның 40 000 сумы үзгәрүчән, 60 000 сумы даими чыгымнарны каплый. Исәпкә алынган маддәләр буенча нәтиҗә нуль була. Шул ук шартларда 120 чынаяк сатылса, мисалга кертелмәгән чыгымнар һәм салымнарга кадәр 12 000 сум кала.
Беренче исәп өчен өч сан
Сайланган чордагы даими чыгымнар, бер данәнең сату бәясе һәм аңа туры килгән үзгәрүчән чыгым кирәк. Бер товарлы модельдә формула болай:
Чыгымнарны каплый торган сату саны = даими чыгымнар ÷ (бәя − бер данәгә үзгәрүчән чыгым).
Бу ысул SBAның зыянсызлык ноктасы турындагы материалында аңлатыла. Бәя үзгәрүчән чыгымнан артмаса, даими чыгымнарны каплый торган уңай сату саны килеп чыкмый. Күбрәк сату үзе генә мәсьәләне хәл итми.
Ташламаны алдан исәпләгез
Шартлы остаханәбезгә әйләнеп кайтыйк. 10% ташлама бәяне 900 сумга төшерә. Үзгәрүчән чыгым элеккечә калса, һәр чынаяктан 500 сум кала. Хәзер 60 000 сумны каплау өчен 100 урынына 120 чынаяк сатарга кирәк. Бу — 20%ка күбрәк.
Бу һәр ташламага каршы дәлил түгел. Тикшерәсе сорау башка: өстәмә егерме чынаякны яңа чыгымнарсыз һәм хезмәткәрләргә артык йөк салмыйча сату мөмкинме? Өстәмә смена яки кыйммәтрәк китерү кирәк булса, исәпне яңартырга кирәк.
Карар алдыннан нәрсә тикшерергә?
- Хуҗаның үз хезмәте исәпкә алынганмы? Аны бушлай дип санау эшнең чын бәясен яшерергә мөмкин.
- Комиссияләр, яраксыз товар, кире кайтарулар, җиһазны карап тоту һәм тиешле салымнар кертелгәнме? Төшеп калганнарын өстәгез, калган акчаны шунда ук табыш дип санамагыз.
- Кирәкле сату күләменә ирешеп буламы? Җитештерү мөмкинлеге ихтыяҗ барлыгын әле расламый.
- Сатылган товарларның нисбәте сакланырмы? Чынаяк белән зур ваза төрле күләмдә акча калдырырга мөмкин. Бер формуланы бөтен ассортиментка уйламыйча кулланмагыз.
OpenStaxның идарә итү хисабы дәреслеге сату, чыгымнар һәм нәтиҗә арасындагы бәйләнешне аңлата. Чын карар өчен үз моделегезнең фаразларын тикшерегез.
Аерым сорау да бар: сатып алучы кайчан түләр, ә тәэмин итүчегә акча кайчан кирәк булыр? Бу исәп түләү календарен алыштырмый. Кәгазьдә чыгымнар капланса да, билгеле бер көнне акча җитмәскә мөмкин.
Бер товардан һәм бер айдан башлагыз. Өч санны языгыз, документлар белән чагыштырыгыз һәм ташламалы очракны аерым исәпләгез. Команда белән кирәкле сату күләменә сыйфатны һәм хезмәт шартларын начарайтмыйча ирешү турында сөйләшегез.
Чыганаклар 2026 елның 18 сентябрендә тикшерелде. Мисал һәм сораулар редакция тарафыннан әзерләнде. Материал исәпләү ысулын аңлата, табыш вәгъдә итми.